その後も毎年12月に最新の事務年度分が公表されており、現時点で最新のものは「令和6事務年度における相続税の調査等の状況」(令和7年12月公表)です。主な数値は次のとおりです。
・実地調査件数:9,512件(対前事務年度比111.2%)
・申告漏れ等の非違件数:7,826件、非違割合:82.3%
・重加算税賦課件数:1,065件、賦課割合(非違件数に対する割合):13.6%
・申告漏れ課税価格:2,942億円
・追徴税額(合計):824億円
・実地調査1件当たりの申告漏れ課税価格:3,093万円、追徴税額:867万円
実地調査の件数は、新型コロナウイルス感染症の影響で落ち込んだ後、増加が続いています。また、申告漏れ相続財産の金額に占める割合は現金・預貯金等が43.3%と最も高く、本文で述べている傾向は現在も変わっていません。以下の本文の数値は執筆当時のものです。
出典:国税庁「令和6事務年度における相続税の調査等の状況」
概要
令和5年12月、国税庁より「令和4事務年度(令和4年7月1日から令和5年6月30日)における相続税の調査等の状況」というものが公表されました。今回は、これら発表に基づき、昨今の相続税の税務調査の動向や、税務調査の実際の現場でどのようなポイントが指摘され、問題となるのか?また、注意点などもお話したいと思います。
相続税の税務調査実施率の現状
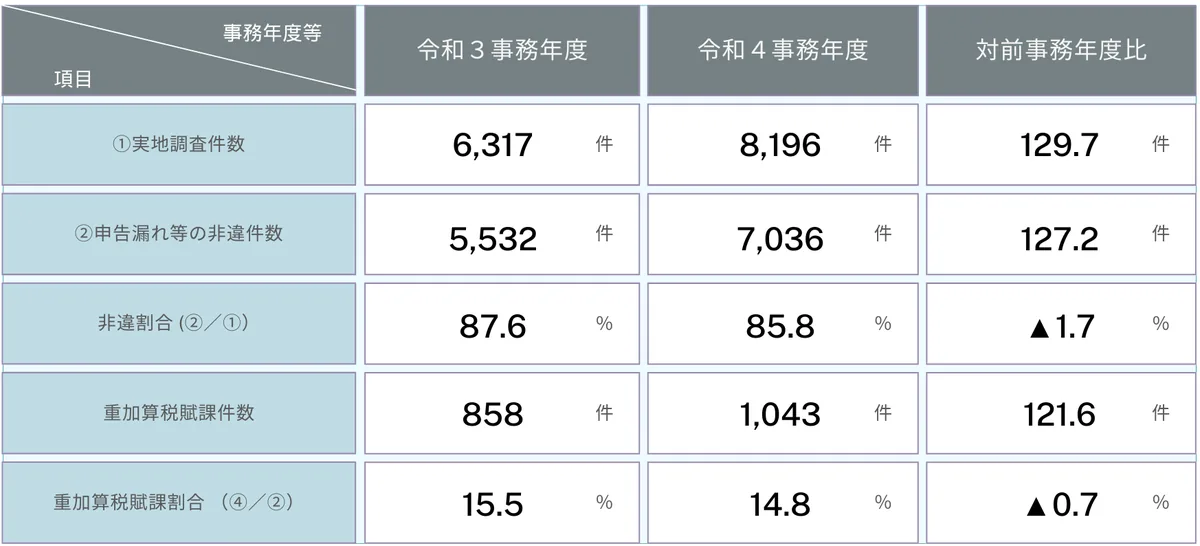
公表されている実地調査実績(国税庁:相続税の実地調査実績)を見てみましょう。まず、実地調査件数を見てみると、令和4年度は8,196件と前年の129.7%となり、コロナが終わりつつあった今年は真っ只中だった昨年より調査が約3割増えていることがわかります。ちなみに、コロナ前の平成30年度は12,463件と更に今年の1.5倍はあったわけですが、コロナが5類に分類された今年の5月より、調査件数が増えていることは当法人事務所への税務署から問い合わせ状況をみても、税務署もコロナ前の状況に戻すべく、相続税調査は一段と力を入れて行われていることを日々感じずにはいられません。
また、実地調査実績では、調査を受けた案件のうち、85.8%から申告漏れが指摘され、そのうちの14.8%が隠蔽行為など悪質な財産計上漏れがあったとして指摘を受け、重加算税が課される修正申告が求められていることがわかります。これは異常なパーセンテージで、例えば法人税の税務調査においては、調査を受けた企業から申告漏れが指摘される案件は30%前後であることをみれば、いかに相続税の調査は納税者にとって、負担のかかる大変な調査立会いになるのかが伺えます。
割合は事務年度によって上下しますが、実地調査を受けた場合に何らかの非違を指摘される割合が高い水準にあるという点は変わっていません。
出典:国税庁「令和6事務年度における相続税の調査等の状況」
相続税の税務調査が申告漏れの指摘が多い理由
これは財産の計上漏れの構成からもわかりますが、現金預貯金が有価証券や土地の3倍近い割合で指摘をされていて、亡くなった方の預貯金の範囲が税務署が考えるものと私達の生活感から判断するものと、かけ離れていることが大きな要因だと私は思っています。
私は相続税に関わる仕事を30年続けており、1,000件を超える申告案件に関わってきましたが、悪意を持って財産を隠蔽しようとする方に、出会った記憶はありません。ほとんどの方が、亡くなった方の財産の範囲を正確に把握されていないことによる非違の指摘であり、悪意があるのか?ないのか?は主観的な判断によることも多いため、他の税目に比べ、修正申告や重加算税が適用されるケースが多くなってしまうのが現状です。
相続税の税務調査で隠匿行為として、重加算税を課税されたケース
ここでは、調査で最もよく指摘され、しかも調査官により悪意ある隠蔽行為として、重加算税を課税されてしまうケースの一例を紹介します。
旦那からの生活費の一部を貯金に回していたお金が重加算税の対象になった実話
Aさんは2年前に夫を病気で亡くし、子供たちと共に、夫からご自宅と賃貸不動産と預貯金を相続しました。Aさんは結婚を期に専業主婦となり、かれこれ50数年間、夫や子供たちを支えてきました。生活費は毎月夫から預かり、将来の子供たちの学費などにも備えるため、そこから少しずつ貯金にもまわし、気が付けばこの50数年間で4,000万円の貯金もできました。
生活費はAさんが自分の預金口座で管理していたため、この4,000万円もその口座に入っています。そんなとき、相続税の税務調査があり、この4,000万円は夫の財産として相続税の申告に入れるべきだったのに、計上されていない。調査時の午前中の雑談の中でも申告したもの以外には夫の財産はないと話されていたため、この4,000万円は隠蔽したものと調査官は認定し、重加算税を課税すると主張してきたのです。
調査官の主張はこうです。 Aさんは50数年間働いておらず、ご自身の所得から発生した収入はない。親から相続で引き継いだ財産もない。生活費はあくまで夫から預かったもので、特に贈与として申告したものもないのであれば、預かった財産はあくまで夫のもので相続財産として申告すべき。税務調査の際に、他に夫の財産がないか、確認を取った際にも4,000万円もの大金を黙っていた。これは隠蔽行為にあたらないか。
実際Aさんには、隠蔽するなどの悪意は全くありませんでした。50数年間夫婦ともに協力し合い、将来のために生活費を切り詰めてAさんのやりくりでなんとか築いたお金。長い間、自分の口座で管理してきた資金でもあったので、亡き夫の財産との認識が全くなかったのが現状です。このように、法律的には日本の財産の帰属の考え方は、夫婦であっても全く別に考え、もともとそのお金は誰が得た収入に基づき築かれたものなのか?を厳密に判断しなければなりません。夫婦として共に暮らす中で、夫婦それぞれの財産を明確に区分することはとても難しい事ではありますが、このような見解の相違が起きないために、日々どのようなお金の管理体制を築いたらよいのかを考えていきたいと思います。
結婚前に仕事をしていたときに貯めた貯金や、Aさん自身が親からの相続で受け取ったお金など、Aさんに帰属する財産は当然Aさんのものです。専業主婦であっても、夫の不動産所得から給与を受けたり、もし不動産管理法人をお持ちであれば、そこから給与を頂いて、Aさん自身に帰属する財産を構築する体制を作ることがよいと思います。
更にもう一つのポイントとして、相続税の税務調査においては、このように隠蔽行為があったものとして調査官が指摘してくるのは、相続税の計算の仕組みが大きく影響しているのです。
配偶者の税額軽減は隠蔽行為があった場合には適用されない
税務署がこの4,000万円を隠蔽行為による重加算税対象として扱えない場合、修正申告により夫の財産として計上することになっても、配偶者であるAさんが取得した財産については、配偶者の税額軽減により、総財産の半分或いは1億6,000万円のいずれか多い金額に達するまでは相続税が課税されないため、ほとんどのケースで配偶者が追徴金を支払うことはありません。これが隠蔽行為があると認定されると、この申告漏れ4,000万円には税額軽減が適用できないため、累進税率で財産構成により金額は異なってきますが、1,000万円を超える相続税を支払うことにもなるわけです。
隠ぺいしようとする悪意があったのか?うっかり計上することを忘れてしまったのか?の違いでここまで税額の負担が変わってくるため、調査官は公平な税負担の実現を図るためにも相続人である納税者の真意を確認することが重要な責務となっているわけです。
調査官は公正な課税の実現を図るため、この悪意の有無を納税者に問いてくるわけですが、税務署側の対応に慣れていない方にとっては、これは大きな精神的な負担になります。過去に何人も体調不良で寝込んでしまった奥様を見てきました。このように大変な思いをしないためにも、夫の財産と判断される可能性のあるものは相続財産として正しく計上し、その上で奥様が取得したものとして配偶者の税額軽減を適用し申告をすることです。財産の総額が増えてしまうため、お子様達の相続税が少し増えてしまう事もありますが、多くの場合、奥様に相続税がかかることはありません。
実地での税務調査時に注意すべきポイントを紹介
最後に、公正で適正な相続税の申告納税を実現するため、調査官は以下のような視点で税務調査を行っているというポイントを紹介したいと思います。以下のポイントを踏まえ、申告漏れがないよう、日々適正な財産管理を心がけましょう。
1. 午前中の雑談時のお話の内容が、実際のお金の流れとあっているか?
税務調査は朝10時からスタートし、午前中は亡くなった方の生い立ちや家族構成、仕事内容、相続人や孫たちの仕事や通っている学校など、雑談交じりに、時にはフレンドリーに会話をしてきます。調査官は亡くなった方のお金がどのように消費され、家族の生活に使われてきたのか?贈与にあたる事実がないか?など、日々の生活の状況をヒアリングしながら、適正な申告内容を確認します。この午前中の会話と午後から行われる預金通帳の確認作業などから、会話とお金の流れの事実に合わない点などがある場合、そこに納税者の隠ぺいなどの悪意がないのか?を確認します。
2. 利用している銀行口座を聞かれた際には漏れのないよう記載する
会話の途中で、立ち会いをしている相続人に、「あなたが現在利用している銀行口座を全て書き出して下さい」と言われることが多々あります。このときには、普段あまり利用していない銀行口座などのうっかり漏れが無いように記載して下さい。ほとんどの税務調査では、亡くなった方と相続人の方の銀行口座を調査官は事前に銀行に問い合わせ取引履歴を調べてきます。このとき記載されない口座があると、そこに悪意がないのか?を確認します。
3. いつから亡くなった方の銀行口座を相続人が管理しているかが重要なポイント
亡くなるその時まで、自身で銀行口座を管理しているケースは少なく、入院をされたタイミングなどで配偶者やお子様がその後の通帳管理をされているケースが多いと思います。亡くなった方本人が管理していたときの預金の支出は当然相続人はタッチしていないため、例え数百万円の不明な支出があっても、相続人へ財産が流れていない限り、問題となることはありませんが、相続人が管理をした以降の支出は全て説明を求められます。管理を始めてからの入出金は後でわかるように通帳にメモを残すなどしっかり管理をして下さい。
4. 預かったお金と相続人自身のお金は別に管理をする
例えば共働きで奥様が生活費を夫から預り生活をしていた場合、預かったお金を生活費に充て、自分が稼いだお金は全て貯金していたとします。この場合は残ったお金は全て奥様の財産との認識で問題ありませんが、預かったお金と奥様の収入とが混ざっていたり、あるいは預かったお金を貯金して奥様の収入の通帳から生活費を負担していた場合には、相続発生時に残っているこの預金は夫の財産と認定される可能性は高くなります。
5. 税金は必ずその名義の人の負担で支払う
相続人が所有する(被相続人と共有の相続人持ち分を含む )不動産の固定資産税を亡くなった方が負担していた場合、本来相続人が払っていれば、その分亡くなった方の財産は残っていたはず。過去の負担分も含めて相続財産にプラスして申告すべき。との指摘を受けたことがあります。このような指摘がされないよう、各人で支払いを完結しましょう。
今回の記事では、実地調査時に注意すべきポイントをお伝えしました。相続税の実地調査では85.8%が申告漏れを、14.8%が隠蔽行為などの悪質な計上漏れがあったとして指摘を受けております。他の税金(法人税など)と比較した場合、相続税は申告時に指摘を受けやすい税金だと言えます。しかし、事前に対策することで、申告漏れや計上漏れの指摘を回避することはできますので、早めに専門家へ相談することが大切です。
監修:西村 敦正
千葉県出身、専修大学卒業後、公認会計士山田淳一郎事務所に入所。税理士資格取得後、船井財産コンサルタンツに転職し資産税専門税理士として活躍。2004年に税理士法人BAMCを設立し代表税理士に就任。その後事業承継案件1000件以上を手掛けるなどの実績を誇る。2014年に開通した東京都市計画道路環状2号線(マッカーサー道路)にかかる事業用地の資産活用コンサルティングや秋葉原再開発に伴うCRE戦略を手掛けるなどの実績を併せ持つ実務家でもある。
著者:BAMC 新井 / 記事作成日:2024.05.02